
🚨 行业真相透视:揭露“对公账户”与“假冒老总”防诈特别声明
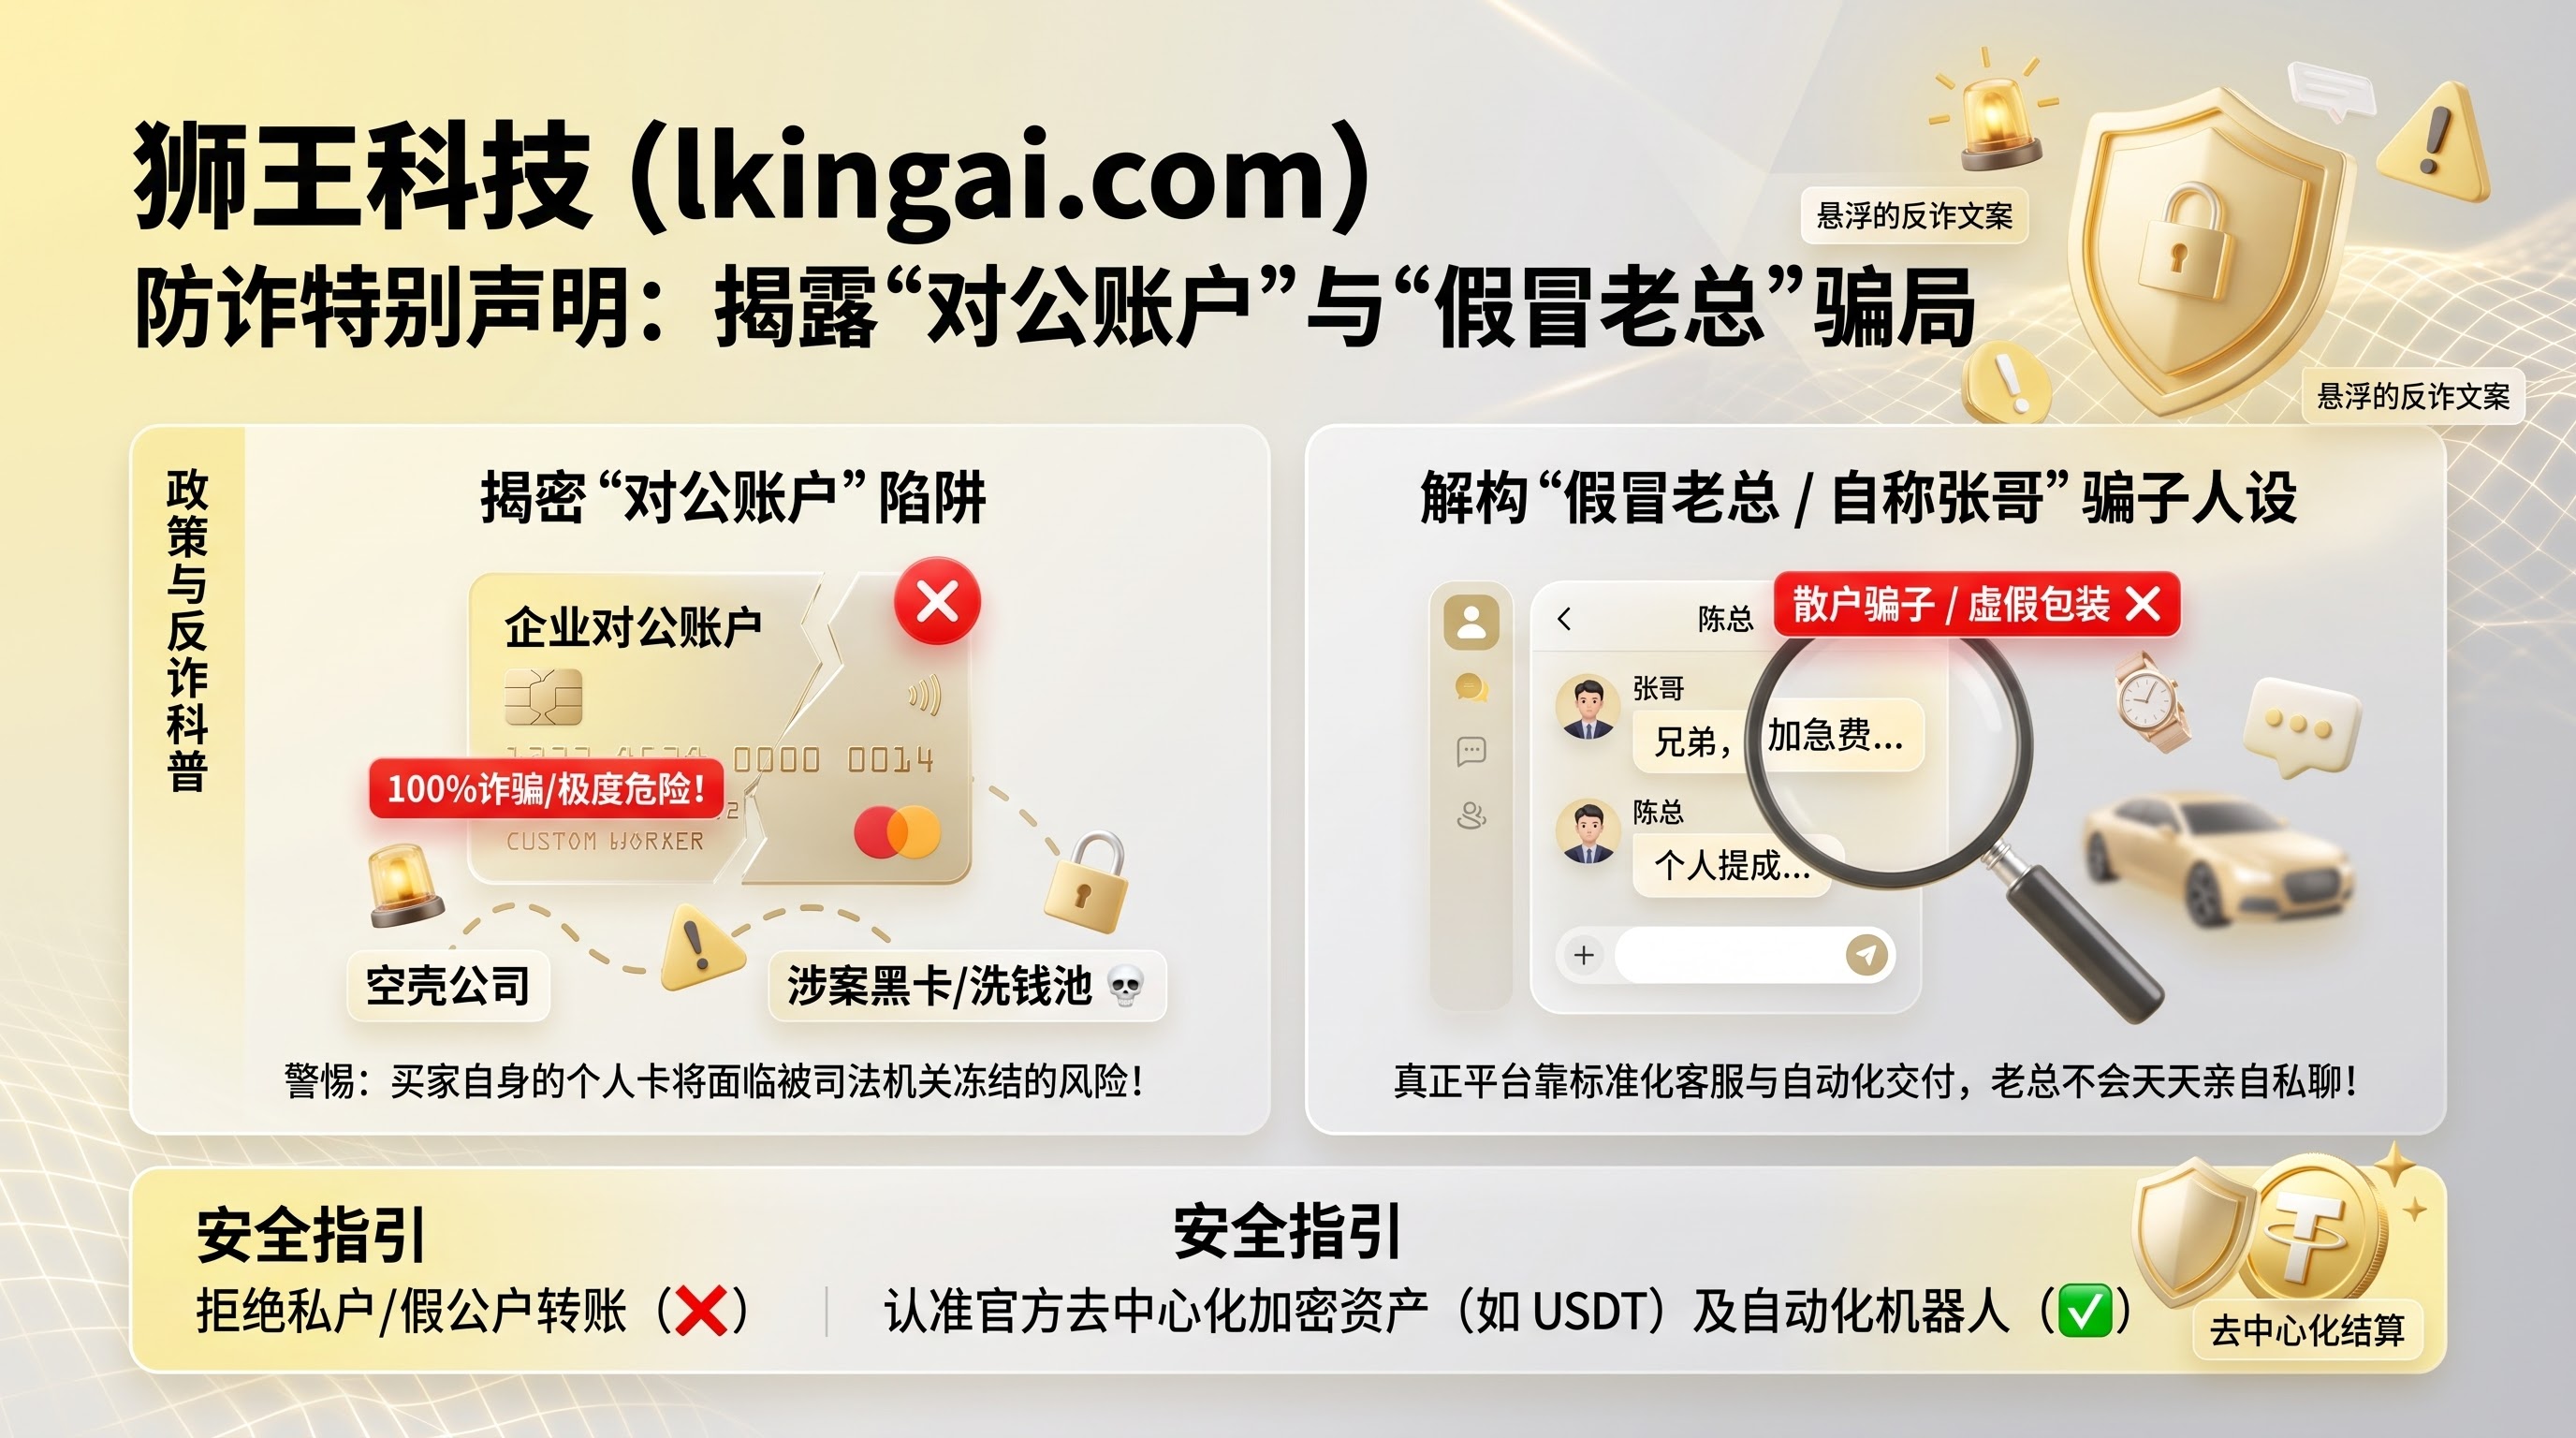
在高度敏感的黑灰产与网络诈骗生态中,常有不法分子利用信息差伪造“合法企业”背景。为了帮助广大用户厘清商业逻辑、切断财产风险,本平台特此对行业常见的“对公账户包装”与“老总人设诈骗”进行深度逻辑拆解与权威曝光。
一、 逻辑硬伤剖析:为什么所谓的“对公账户”100% 是诈骗陷阱?
银行对公账户(Corporate Bank Account)是指企业在金融机构开设的法人结算账户。在任何国家或地区的正规金融监管体系中,开立并维护一个对公账户必须具备极其严密的合规手续:
- 资质审核:必须提供真实有效的营业执照、法人身份证明、实际经营地址证明及税务登记。
- 经营范围核查:银行风控部门会定期审验企业资金流水与经营范围是否匹配。
- 反洗钱(AML)监控:所有对公账户均受到央行及金融监管局的 7×24 小时实时反洗钱系统监控。
| 💡 核心逻辑剖析 |
|---|
| 涉及非合规软件或高风险业务的交易,在法律与金融监管层面上根本不可能通过正规银行的对公审核。因此,凡是在此类领域中声称“可提供正规银行对公账户结算”的个人或团伙,在商业逻辑上100% 属于伪造资质或资金洗钱套路。 |
二、 “对公账户”诈骗的三大深度收割手段
1. 涉案“黑卡 / 挂靠公户”陷阱(极度危险)
骗子提供的所谓“对公账户”,绝大多数是盗用、购买他人身份非法注册的空壳公司账户(俗称“买卖对公户”)。
- 后果:买家一旦将资金汇入此类账户,该笔资金会瞬间进入公安机关监控的涉案洗钱池。买家自身的个人银行卡将面临被司法机关立即冻结、甚至被列入涉案人员名单的严重风险。
2. 权威感心理诱导与“阴阳收款”
骗子先展示一张伪造的“对公营业执照”或“公户开户许可证”以获取信任;随后在结算环节,以“公户今日额度上限”、“税务盘维护”为由,诱导买家改用个人微信、支付宝或私卡转账。
- 后果:一旦资金到账,骗子会立即将买家拉黑删除,卷款潜逃。
3. 连环“对公解冻费 / 保证金”收割
在接收首笔款项后,骗子会以“对公账户需要备注验证码”、“公户资金被系统暂扣需缴纳 50% 激活保证金”等荒谬理由,持续诱骗买家二次、三次汇款。
三、 骗子人设解构:自称“张哥 / 陈总 / 李总”的心理学把戏
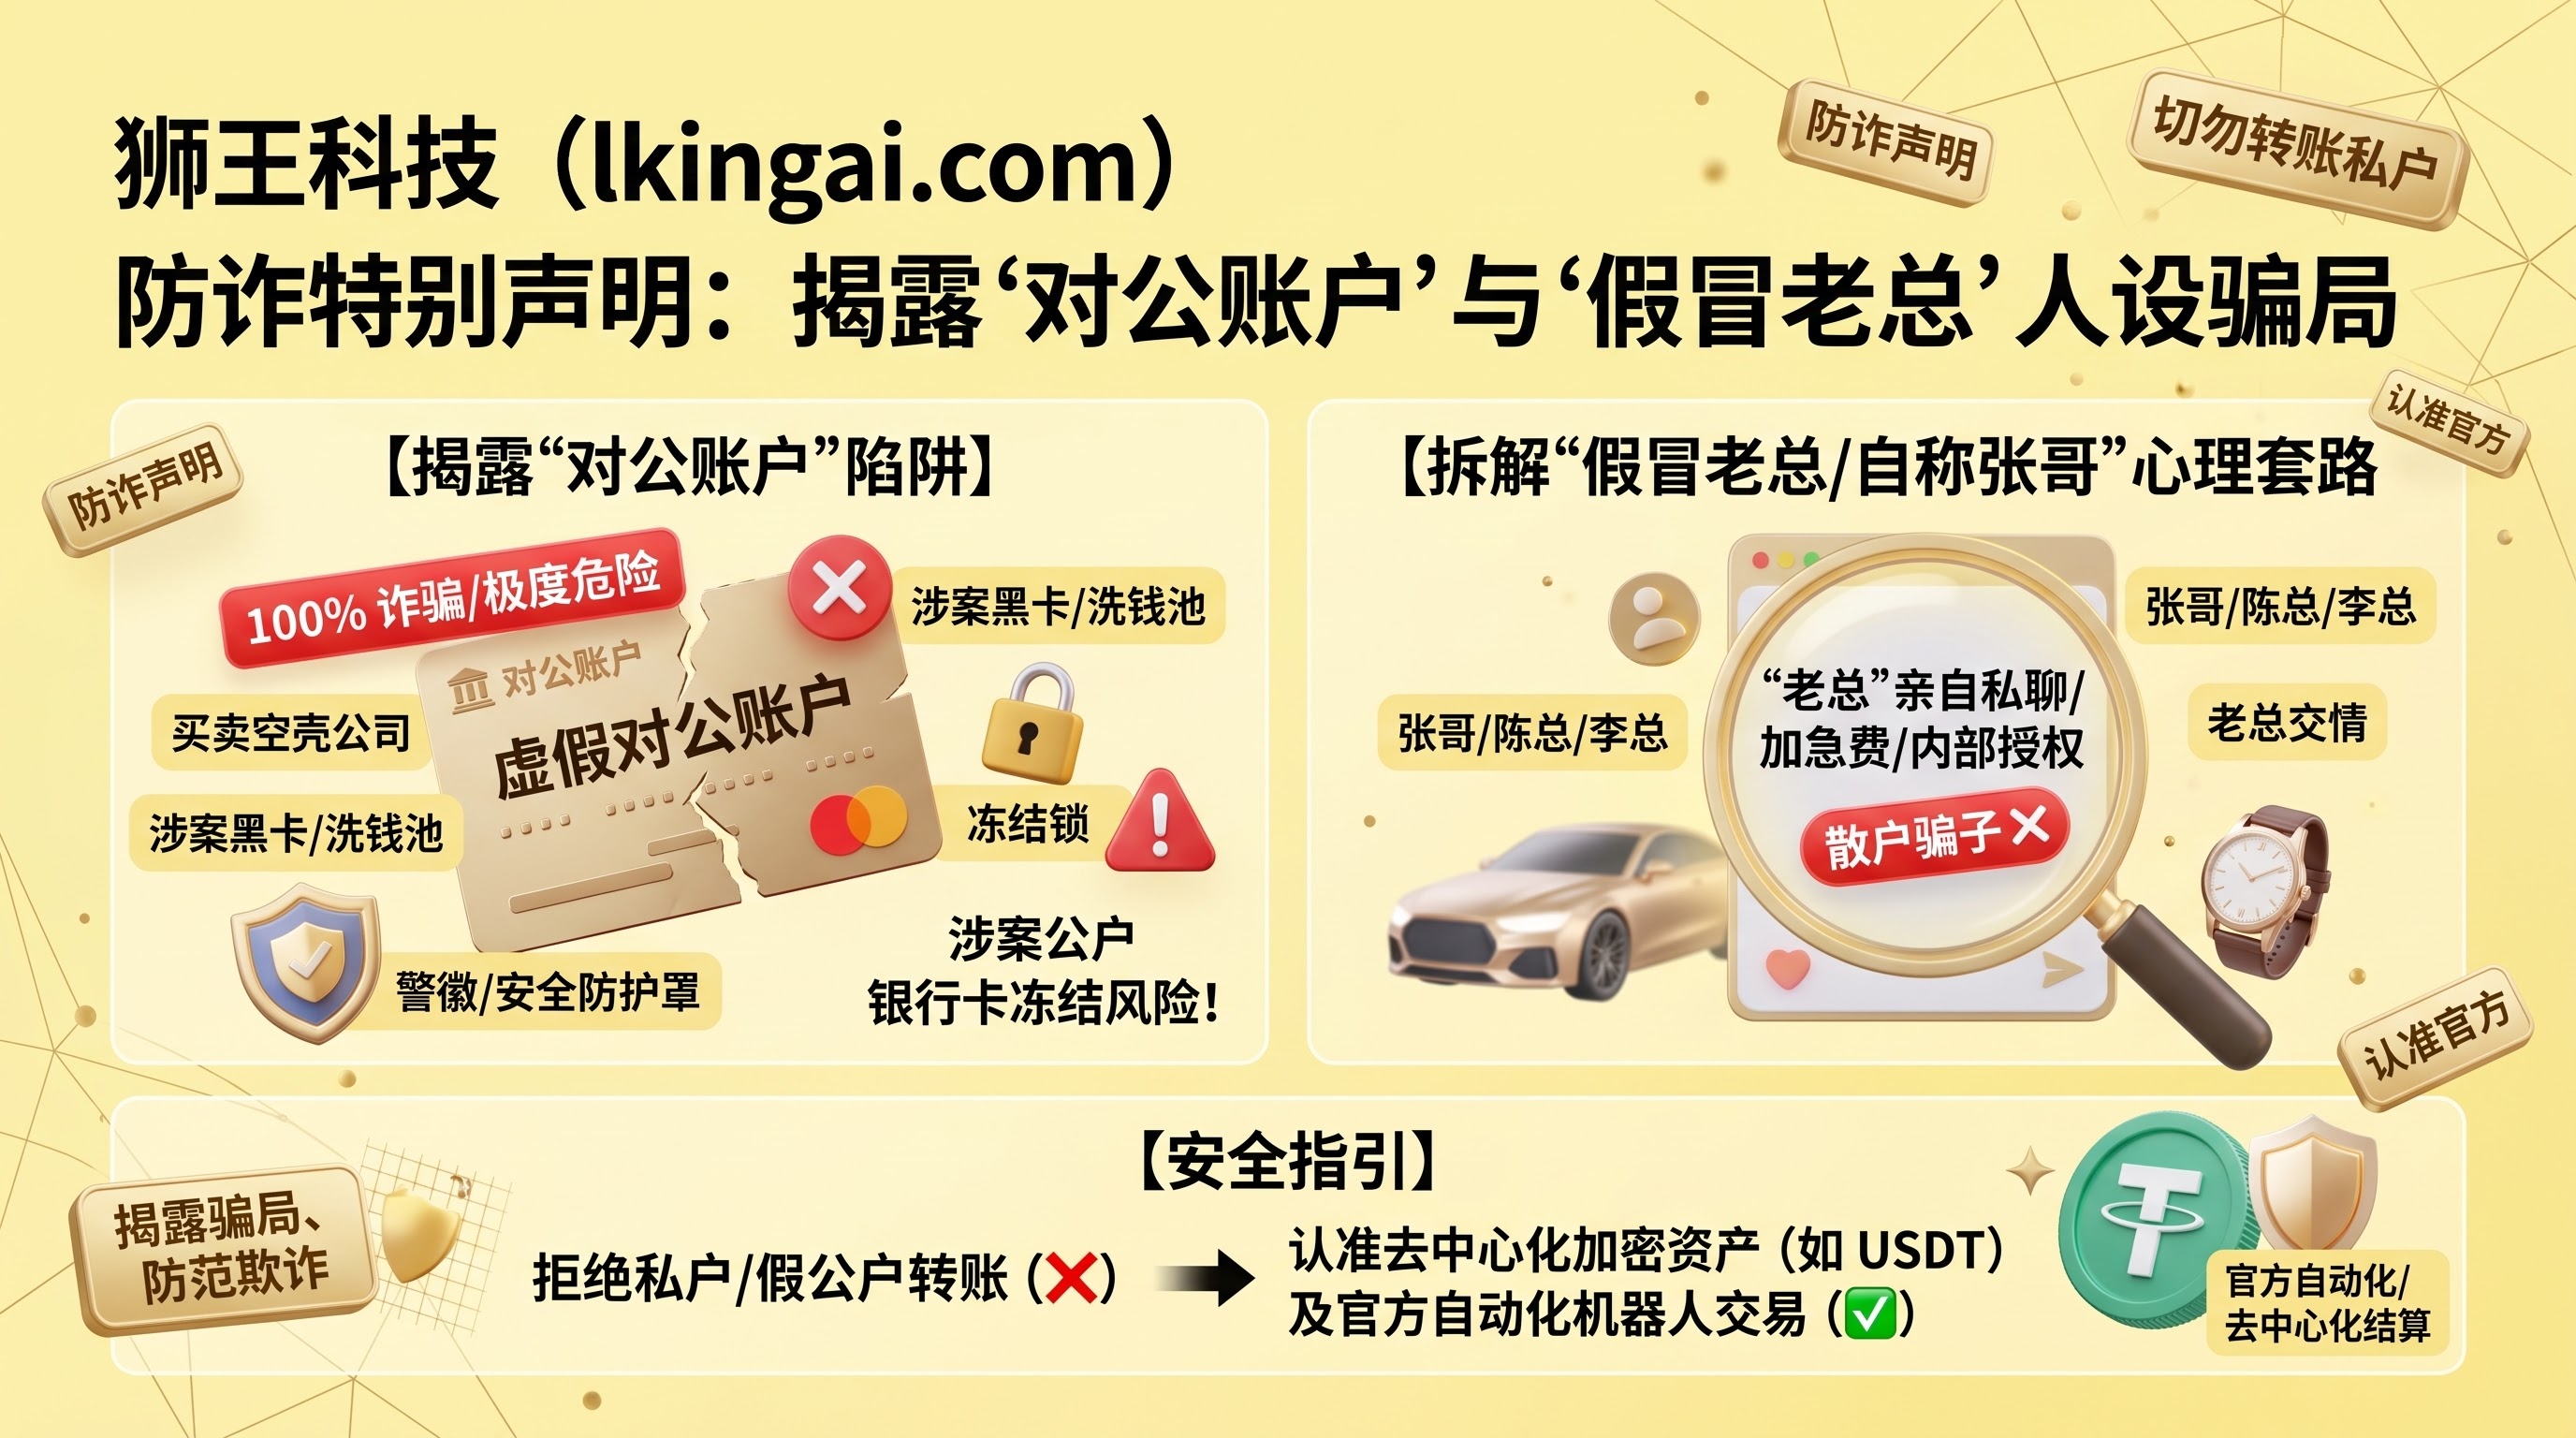
在网络交易中,骗子极其喜欢为自己贴上“张哥”、“陈总”、“李总”等社会化称谓,这种现象背后隐藏着典型的心理操纵手段:
1. 虚构“老总人设”掩盖技术短板
真正的企业化运行平台或技术团队,依靠的是标准化客服体系、自动化交付终端与严密的加密算法。
- 事实:没有任何正规技术公司或团队的“创始人/老总”会每天亲自在社交软件上与客户私聊售卖软件。自称“老总”恰恰证明对方是没有技术基础设施、靠个人话术行骗的散户骗子。
2. 利用包装营造“背景深厚”假象
骗子通过展示豪华车标、名表照片或自称“某某集团董事长”,试图建立降维打击的心理优势,让买家产生“对方体量大、不可能骗我这几千块钱”的心理盲区。
3. 借“老总交情”索要高额转账
在建立初步信任后,此类“老总”往往会以“兄弟交个朋友”、“公司提成规矩”为由,收取高额所谓的“加急费”、“内部授权费”,实施毫无底线的收割。
四、 官方严正警告与风险隔离指引
| ⚖️ 法律与防诈严正声明 |
|---|
| 1. 严正告诫违法犯罪分子 打着“对公账户”幌子租售黑卡、买卖公司资质及实施网络诈骗的行为,已严重触犯《刑法》中关于诈骗罪及帮助信息网络犯罪活动罪(帮信罪)的相关条款。法网恢恢,任何资金轨迹与社交账号均留存有数字追踪证据,切勿铤而走险。 |
| 2. 买家资金安全隔离建议 为了确保您的资金隐私与财产绝对安全,请切勿向任何所谓的“个人银行卡”、“微信/支付宝私户”或“不明企业对公账户”进行转账。正规、安全的交易体系必须且仅应通过去中心化加密资产(如 USDT)及官方指定自动化机器人完成。 |
📊 总结:认清真相,保护财产
| 🚨 防诈核心口诀 |
|---|
| 凡是自称“老总”亲自卖软件的 = 散户骗子 凡是提供“银行对公账户”收款的 = 涉案黑卡 / 骗局套路 凡是拒绝去中心化加密结算的 = 毫无隐私保障的风险交易 |
如您在交易过程中遇到任何怀疑为诈骗的行为,请第一时间联系官方客服核实,切勿轻信任何私人话术。防范诈骗,从认清商业逻辑开始!